REVERSE CHARGE INTERNO (fatture italiane)
In questo caso il revese charge si applica a specifiche operazioni nazionali tra soggetti passivi IVA italiani, come definito dall'art. 17 e dall’art 74 del D.P.R. n. 633/72.
Il fornitore emette una fattura senza l'addebito dell'iva, utilizzando un'aliquota che abbia indicato come natura iva uno dei sottocodici N6.
Chi riceve la fattura, in fase di registrazione dovrà integrare la fattura con l'iva e registrarla sia nel registro iva acquisti che nel registro iva vendite;
inoltre ha la facoltà di inviare all'SDI il documento di integrazione utilizzando la tipologia TD16.
REVERSE CHARGE ESTERNO (fatture estere)
Il revese charge esterno si applica alle operazioni con fornitori UE o Extra-UE.
L'acquirente, che riceve la fattura senza l'addebito dell'IVA, in fase di registrazione dovrà integrare l'iva e registrarla sia nel registro iva acquisti che nel registro iva vendite;
inoltre ha l'obbligo di inviare all'SDI il documento di integrazione utilizzando la tipologia TD17 (servizi) - TD18 (beni UE) - TD19 (beni extra-UE)
entro le tempistiche previste dalla norma.
COME REGISTRARE UNA FATTURA REVERSE CHARGE
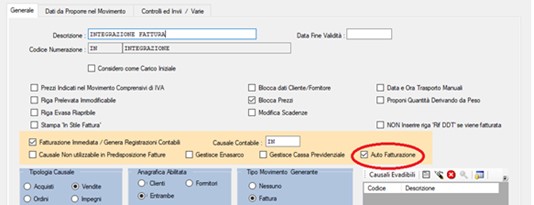
Settare la causale di magazzino
Per poter generare un documento di autofattura è necessario prima creare le nuove causali dal menù magazzino – tabelle – causali. Nella causale di magazzino dovranno essere impostati tra gli altri, i seguenti dati: - codice numerazione: abbinare una numerazione creata appositamente; - causale contabile: abbinare una causale contabile, anche se il documento non dovrà essere contabilizzato. - flag su “auto fatturazione”: in questo modo i documenti di questa causale non saranno riportati tra i documenti da contabilizzare; - tipologia causale: “fattura”; - anagrafica abilitata: “entrambe”; - tipologia fattura: selezionare il TD desiderato; essendoci varie tipologie di integrazione sarà necessario creare tante causali di magazzino quante sono le tipologie che verranno utilizzate. • TD16 per l’integrazione fattura per reverse charge interno; • TD17 per l’integrazione/autofattura per acquisto servizi dall’estero; • TD18 per l’integrazione per acquisto di beni intracomunitari; • TD19 per l’integrazione/autofattura per acquisto di beni art. 17, comma 2 del D.P.R. n. 633/1972 (applicazione dell’imposta da parte dei cessionari o committenti stabiliti qualora l’operazione sia posta in essere da parte di un soggetto estero privo di stabile organizzazione in Italia); • TD20 per l’autofattura per regolarizzazione e integrazione delle fatture.
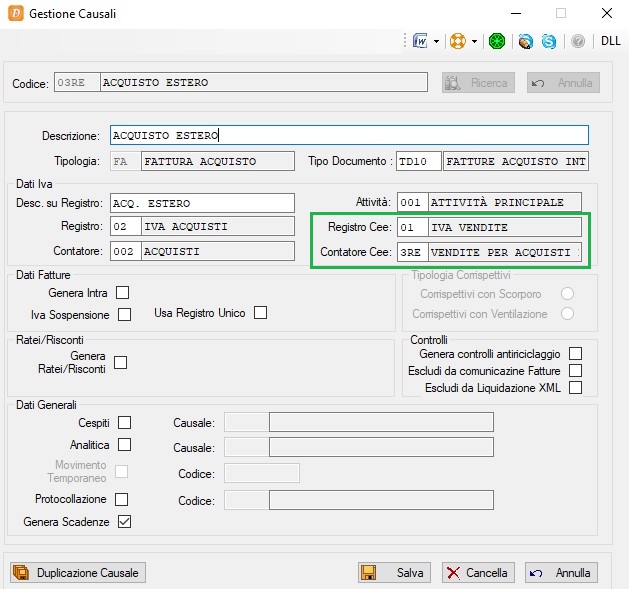
Settare la causale contabile
La causale contabile utilizzata per registrare la fattura di acquisto soggetta a reverse charge dovrà essere settata indicando anche il secondo registro e il secondo contatore. Si consiglia di utilizzare un contatore diverso da quello delle vendite in modo da avere una numerazione separata.
Creare un modello di magazzino
Dal menù magazzino – tabelle – modelli di movimento, creare un nuovo codice; indicare come causale di riferimento la causale di magazzino dell’autofattura. Nel dettaglio del modello dovrà essere presente solo una riga contenente descrizione e unità di misura.
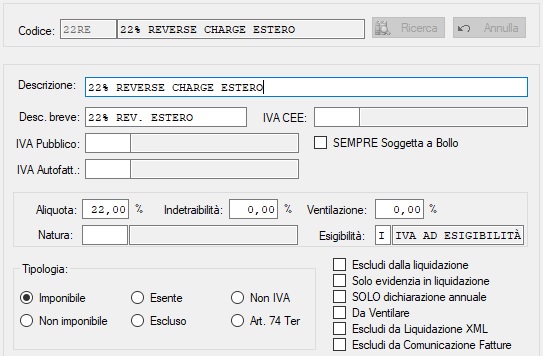
Settare l'aliquota iva
Si consiglai di creare un'apposita aliquota iva per le varie tipologie ri reverse charge: in questo modo saranno facilmente identificabili nella stampa della liquidazione iva.
Impostare l'anagrafica fornitore
- Per fare in modo che l’autofattura possa essere trasmessa all’SDI, nell’anagrafica del fornitore dovrà essere flaggato “genera fattura elettronica” (linguetta dettaglio): In caso contrario il documento non sarà visibile tra i documenti da inviare. - Affinchè la fattura venga registrata automaticamente sia nel registro iva acquisti che in quello vendite, la tipologia fatture (linguetta contabilità) dovrà essere impostata in AC (reverse charge interno) o AU (reverse charge esterno). NB: Nel caso in cui l’anagrafica non sia un fornitore abituale soggetto a cessione compensativa, sarà possibile, in fase di registrazione, indicare la tipologia fattura modificandola manualmente nell’apposito campo.
ESEMPIO DI REGISTRAZIONE DI UNA FATTURA REVERSE CHARGE
Riceviamo una fattura dal fornitore estero per l'acquisto di un bene (che sarebbe soggetto ad iva 22%) ed il totale della fattura è di € 100,00 1- TOTALE REGISTRAZIONE: integriamo l'importo dell'iva indicando come totale registrazione € 122,00;
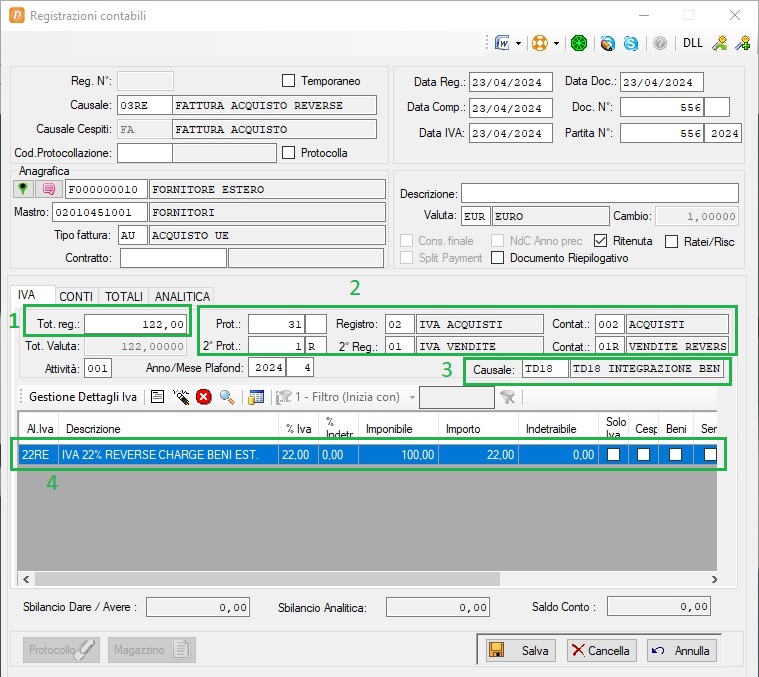
2- PROTOCOLLI: avendo indicato come tipologia fattura AU, la registrazione verrà riporatata sia nel registro iva acquisti che in quello vendite: infatti saranno visibili entrambi i protocolli ed i registri iva interessati. 3- DOCUMENTO INTEGRATIVO: indicare la causale di magazzino da utilizzare per la generazione del documento. - La data documento di magazzino generato sarà uguale alla data registrazione. - Nei campi riferimento del documento verranno riportati il numero e la data del documento del fornitore. - Nella pagina del dettaglio del movimento di magazzino verrà riportata la riga del modello precedentemente creato con indicati importo ed iva; sarà comunque possibile modificare il documento manualmente. Il documento generato potrà poi essere inviato all’SDI dalla voce “invio File XML”. ATTENZIONE: La generazione del documento è possibile solo in fase di inserimento: non è possibile generare il documento in fase di modifica di una registrazione. Lasciando vuoto il campo causale NON verrà generato nessun movimento di magazzino. 4- RIGO IVA: utilizzare l'aliquota iva appositamente creata.
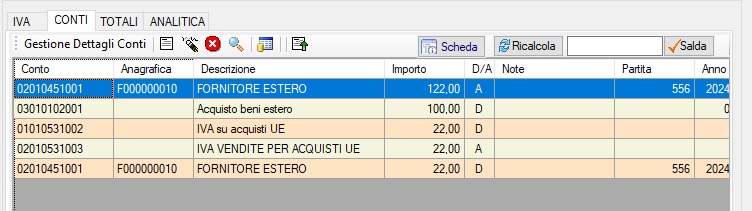
5- SEZIONE CONTABILE:nella parte contabile l'importo dell'iva verrà movimentato in dare ed in avere (passando dai conti settati nelle parametrizzazioni di Domino). Il fornitore verrà stornato per l’importo dell’iva, in modo che il mastrino resti aperto solo per l’effettivo importo della fattura.
Le informazioni contenute in questa pagina hanno un carattere esemplificativo e non esaustivo. Si prega di consultare la normativa vigente per un corretto approccio alla contabilità e alla compliance.